
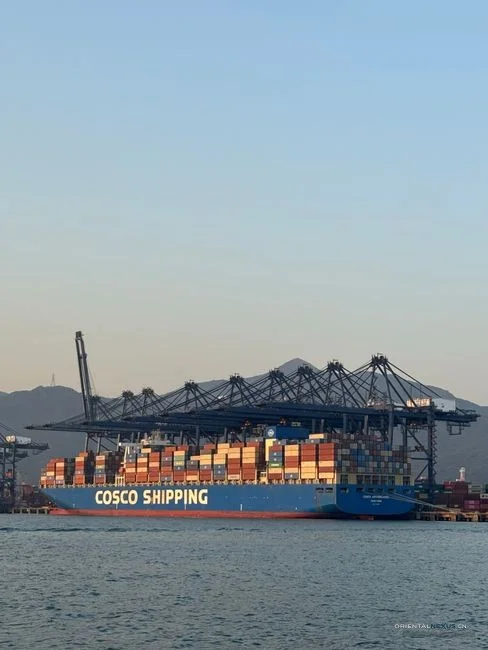
全球通胀压力趋缓,海外市场需求呈现温和复苏迹象,中国外贸出口在经历了数月的波动后,于近期展现出新的结构性特征。机电产品与“新三样”依旧保持强劲增长,但传统劳动密集型产品的出口区域正加速向东南亚与拉美市场转移,整体韧性超出年初预期。
全国主要港口集装箱吞吐量同比增幅稳定在4.5%左右,其中对东盟地区的出口货值同比增长达到7.2%,对拉丁美洲的出口增速更是攀升至9.1%。与此同时,与共建“一带一路”国家的贸易额占整体比重首次突破52%,显示出中国出口市场多元化战略的深度推进。
机电与高技术产品主导增量
在出口产品结构上,自动数据处理设备及其零部件的出口额同比增长6.8%,集成电路出口单价连续五周保持上涨态势,整体出口金额同比大幅增长14.3%。新能源汽车出口量在11月上旬再次刷新纪录,单周出口量首次超过3.5万辆,主要销往欧洲及东南亚市场。这一趋势不仅拉动了整体出口的增长,也带动了锂电池、光伏组件等配套产品的出口量回升。
价格波动方面,受部分海外港口物流拥堵影响,国内运往西非、南美航线的集装箱运价指数周环比上涨3.2%,但鉴于整体运输时效较去年同期提升约7%,物流成本对贸易盈利的挤压效应已明显缓解。
当前最重要的不是关注单一市场的短期起伏,而是要看到中国制造正在通过产品迭代和区域协作,在全球供应链中重塑不可替代的角色。
区域产业转移催生新贸易纽带
一个值得关注的长期趋势是,中国部分劳动密集型产业如纺织服装、家具制造等,正通过对外投资和中间品出口,在越南、墨西哥等国建立起新的生产据点。这部分产业转移并未削弱中国的出口大盘,反而带动了上游纺织面料、工业零部件以及生产设备的对越出口激增15.6%,对墨西哥的中间品出口同比亦实现两位数增长。这种“投资带动贸易”的新模式,正在将原有的单一商品贸易转化为更稳定、更深度的产业链协作网络。
未来一至两个月,需重点跟踪欧美年末消费季的订单补库力度,这将直接决定第四季度外贸出口的最终增速区间。
人民币汇率在本周内保持基本稳定,结售汇意愿增强,也预示着企业出口收汇状况较为健康。随着年末海外感恩节与圣诞节备货周期的阶段性结束,预计下一个月的高基数效应将有所显现,但高技术产品的出口动能依然充沛,足以支撑出口大盘保持在合理增长区间。
