
中国外贸出口在近期展现出强劲的复苏势头,多个主要市场的订单量出现明显回升。最新统计显示,过去一周内,以机电产品为代表的出口额同比增长超过12%,其中自动数据处理设备及其零部件、通用机械设备等品类表现尤为突出。这一增长主要得益于欧洲和东南亚地区制造业补库存需求的集中释放,以及北美市场对特种装备的采购计划提前落地。
新兴市场贡献增量 贸易结构持续优化
从地理方向来看,对“一带一路”沿线国家的出口增幅尤为显著,周度环比增长达到9.5%。其中,对东盟的电子元器件出口额攀升至近三个月来的最高点,而对拉丁美洲的汽车零部件发货量也实现了两位数的增长。与此同时,传统欧美市场的出口同样保持稳定,对德国的精密仪器出口增速较前一周加快3个百分点。这种多点开花的局面,使得整体出口贸易的韧性进一步增强。
供应链的短期修复与终端库存的快速消耗,直接推动了本轮订单的密集下达,这并非单一市场的偶发现象,而是全球贸易周期共振的结果。
值得注意的是,高附加值产品的出口比重正在稳步提升。光伏组件、锂电池以及新能源汽车的周度出口总额首次突破百亿美元大关,同比增长接近18%。这一趋势表明,中国制造业的出口竞争力正从传统劳动密集型向技术密集型加速切换。
物流效率提升 通关节奏显著加快
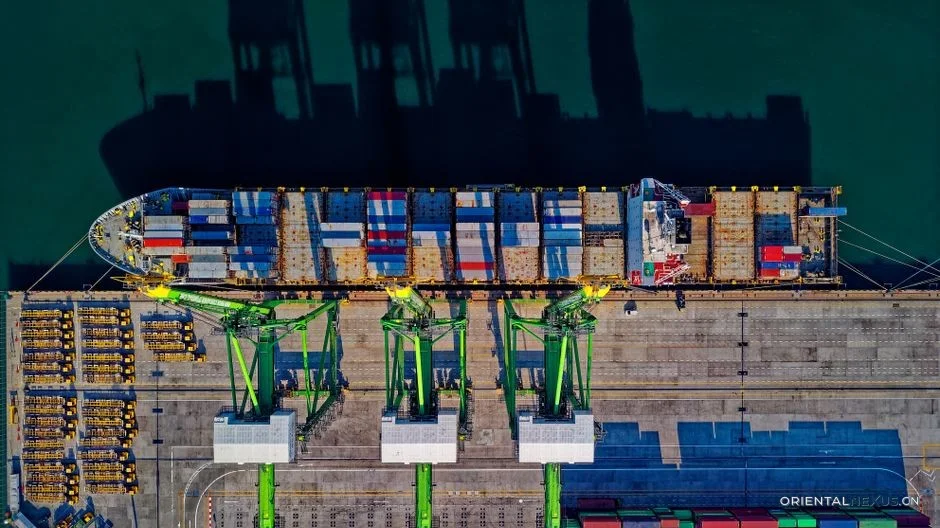
在物流环节,主要港口的集装箱周转效率较上月同期提高了7%,这得益于自动化码头作业系统的全面投用以及船公司对航线网络的动态优化。同时,中欧班列的发运频次在本周增加了两列,满足了电子产品对时效性的严苛要求。跨境结算方面,人民币结算比例在本周内提升至28%,进一步降低了汇率波动对出口企业的潜在影响。
物流与金融配套服务的同步升级,正在为出口企业创造更稳定的履约环境,这是订单落地速度加快的重要支撑。
从当前数据看,出口动能预计将在未来两周内延续。尽管部分原材料价格出现小幅波动,但整体产能利用率维持在85%的较高水平,显示出产业链的充分准备。在全球通胀压力趋缓的背景下,中国外贸正凭借产品迭代和供应链效率,持续巩固其在全球分工中的核心位置。
