
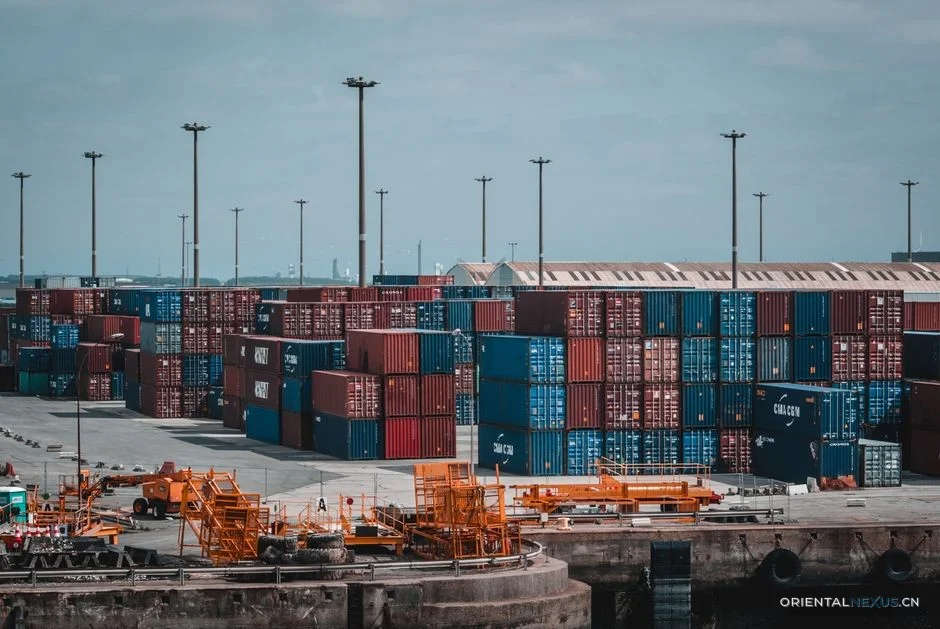
进入四季度,海外市场在传统消费旺季与补库存周期叠加效应下,对“中国制造”的需求显著回升。从沿海港口到内陆制造基地,出口订单指数持续上扬,多个行业呈现量价齐升态势,为全年外贸稳增长注入强劲动力。
机电产品出口表现尤为突出,前11个月出口总额同比增长9.8%,其中集成电路、汽车零部件以及通用机械设备出口增速均保持在两位数以上。高新技术产品的出口占比进一步提升至34.7%,显示出口结构正加速向高附加值领域优化。与此同时,纺织服装、家具等传统劳动密集型产品在海外节日订单的带动下,亦迎来阶段性回暖,单月出口额环比增长5.2%。
从区域市场来看,对东盟与拉美地区的出口延续了高速增长势头,分别录得12.3%和15.6%的同比增幅。受益于区域全面经济伙伴关系协定(RCEP)持续释放红利,中间品贸易日益活跃,推动产业链更深层次绑定。而在传统欧美市场,受库存消化基本完成的影响,采购商正密集向中国供应商下达补货订单,尤其以智能家居、电动工具及户外用品需求最为旺盛。
随着年末促销季与新年备货窗口重叠,供应链响应速度成为决定订单归属的关键变量,产能充裕且物流效率高的企业有望实现“超额收益”。
值得关注的是,跨境电商出口额继续保持30%以上的高速增长,独立站与社交电商渠道正成为中小外贸企业拓展海外客户的重要平台。港口集装箱吞吐量数据持续攀升,主要航线海运费率已连续三周小幅上涨,反映出国际物流正经历年末集中出货潮的压力测试。
订单的集中释放考验的不仅是产能,更是出口企业统筹海外仓布局与多式联运的应变能力。
总体而言,当前中国外贸出口正处于从“补库”向“主动增库”过渡的关键阶段。海外采购商对备货时效的关注度已高于价格敏感度,这为具备快反能力与品牌溢价的产品提供了更大市场空间。在外需回暖、政策支持与产业链韧性共同作用下,年末出口形势整体向好。
