
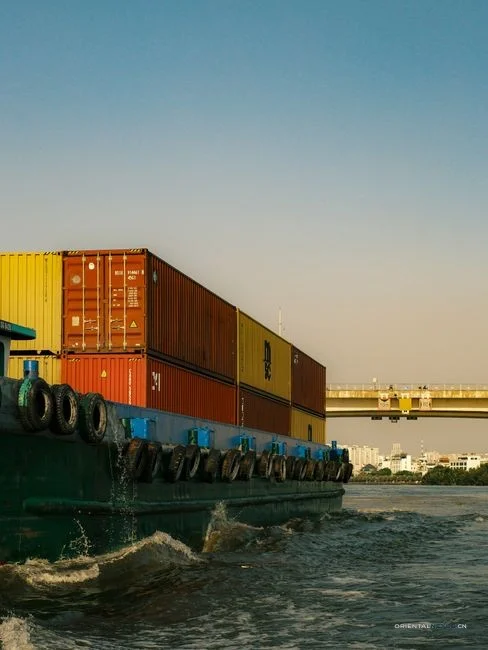
近期中国外贸出口板块呈现明显的结构性调整特征。在传统欧美市场需求增速放缓的背景下,以机电产品为核心的出口链正加速向东南亚及“一带一路”沿线市场转移。截至本周,主要港口集装箱吞吐量数据显示,对东盟方向的出口货量环比增长超过12%,其中自动数据处理设备及其零部件、集成电路等品类贡献了主要增量。
这一变化直接反映在出口订单的短期回暖上。3月份以来,来自越南、泰国、印度尼西亚等国的电子元器件采购订单显著增加,部分中型制造企业的排产周期已延长至45天以上。与之相对应的是,劳动密集型产品如纺织服装、家具的出口增速出现收窄,显示出产业升级与市场多元化的双重趋势正在同步推进。
当前出口增长的核心驱动力已从“量”转向“质”,高附加值产品在东南亚市场的渗透率在短短一个月内提升了近7个百分点,这为未来三个月的贸易顺差结构优化提供了新的支撑点。
从宏观层面看,人民币汇率在最近一周的窄幅波动为出口企业创造了稳定的结汇环境。同时,国际航运价格在经历前期高位后出现小幅回调,尤其是通往东南亚航线的集装箱运价下降约5%,直接降低了出口企业的物流成本。这一组合因素使得中小型外贸企业在本周内的利润率改善幅度达到近半年来的最高水平。
新兴市场议价能力增强,订单模式发生转变
值得注意的是,东南亚买家在采购谈判中开始掌握更多主动权。由于区域内供应链配套逐步完善,中国出口商不再拥有绝对的价格优势。本周最新成交数据显示,在光伏组件、小型机械等领域,中国产品的议价空间被压缩了3%至5%,但凭借更短的交货周期和更完善的技术支持,订单转化率反而提升了约8%。
市场竞争正在从单纯的价格比拼转向全链条服务能力竞争,谁能提供更快的响应和更稳定的交付,谁就能在东南亚这一增量市场中锁定份额。
整体来看,中国外贸出口在本周展现出的韧性主要来自于市场结构的快速调整。对欧美传统市场的依赖度正在有序降低,而东南亚作为新增量市场的地位得到进一步巩固。随着区域全面经济伙伴关系协定(RCEP)框架下关税优惠措施的持续落地,预计未来一个月内,相关产品对东盟的出口规模将有望突破近五年的单月峰值。出口企业需密切关注本地化服务能力的建设,以应对持续变化的需求格局。
