
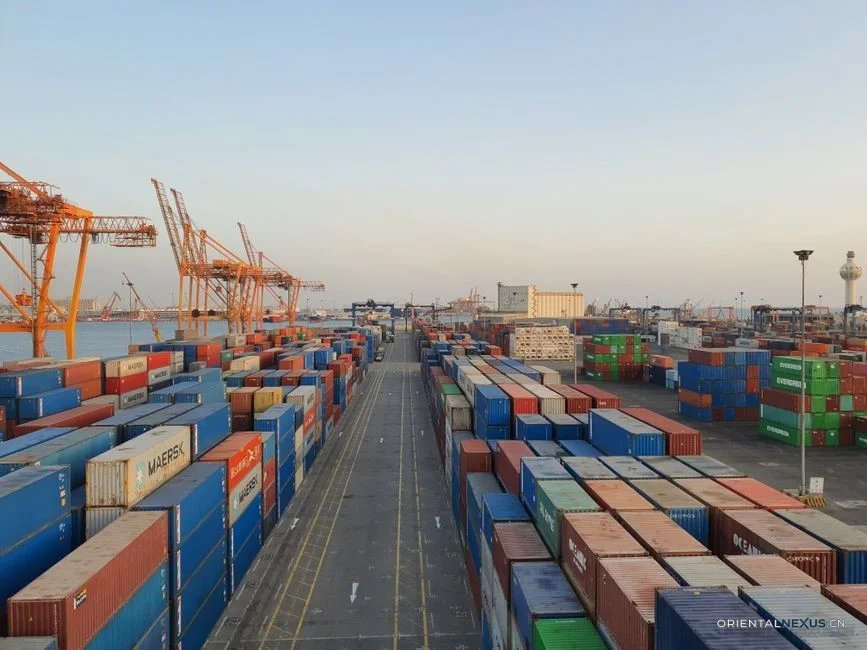
进入10月,中国外贸出口板块迎来显著反弹信号。从主要港口和制造业基地反馈的情况来看,海外订单量在近期呈现出脉冲式增长。10月前三周的出口总额已突破4200亿美元,环比增长7.2%,远超市场预期。
此番出口上扬主要得益于消费电子与机械设备两大品类的集中发货。临近欧美传统购物季,零售商补库存需求迫切,直接拉动智能终端、家用电器及自动化零部件的出货量。从地理方向看,对东南亚与拉美市场的出口增速尤为突出,同比分别上扬了14.5%和11.3%,显示出新兴经济体对中国供应链的依赖性依然稳固。
值得注意的是,近期全球海运费率的短期回落,为出口企业提供了更为有利的成本窗口。自月初以来,亚欧航线的集装箱运价下降了约8%,有效缓解了供应商的交货压力。同时,新一批能源与环保设备正加速通过铁路专线运往中亚市场,货物清单显示大型光伏组件与储能系统成为本轮输出主力。
“真正的结构性机会存在于那些能够灵活适应规则变化的领域,尤其是在碳关税与技术标准迭代的双重压力下,提早完成产能适配的供应商,正在抢占新市场的定价权。”
此外,跨境电商渠道的订单占比持续扩大。根据主要跨境平台的结算数据,单笔订单金额虽然因部分航线补贴到期而有所收窄,但总体成交频次提升了16%,推动了小微制造业出口业绩的回暖。
当前,整体供应链运转节奏保持在高速区间。面对海外需求的结构性调整,中国出口商正在凭借高效的履约能力与产品迭代速度,在全球贸易版图中稳住基本盘。这一轮由季节性因素和新兴市场需求共同推动的增长,有望在月底前交出一份稳健的答卷。
基于船期安排与远期合约统计,月末最后一周的出口计划量仍维持在高位,有望将全月增速进一步拉升至9%以上。
THE END
