
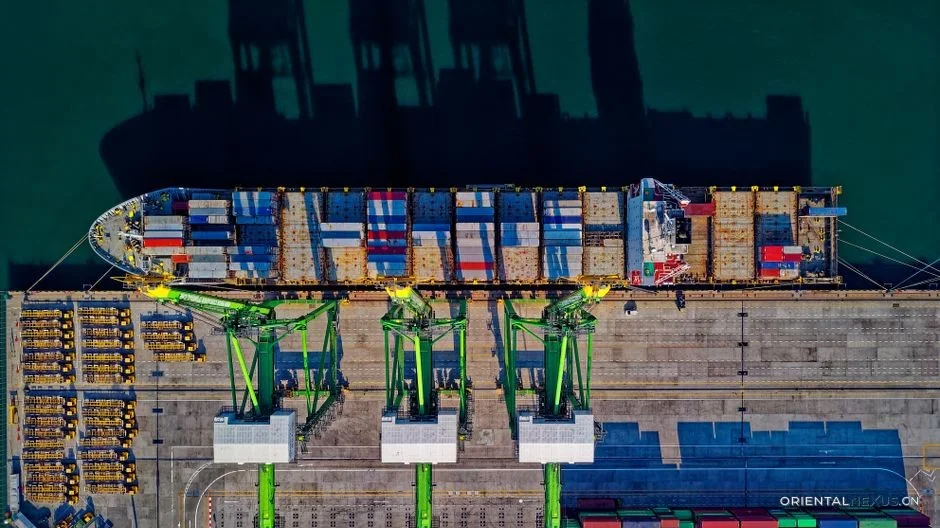
全球造船业格局在近期发生显著变动。年初以来,中国船舶出口交付量大幅攀升,以集装箱船与液化天然气运输船为代表的高附加值船型成为拉动增长的核心动力。最新统计显示,前两个月中国船企承接的新船订单量占全球总份额的近七成,相较于去年同期的比例有了近十一个百分点的提升,显示出中国造船业在全球供应链中不可替代的地位。
在江苏的一家造船基地,一艘具备超大型运载能力的新一代节能型集装箱船刚刚完成交付,即将投入太平洋航线运营。船东方代表在现场确认,该型船只的能效指标较上一代提升了近两成,单箱运营成本显著降低。这并非个例。据了解,该地区多家船厂在手订单已排至四年后,工人正在为不同国家船东同步建造十多种技术复杂的船型,涉及海洋工程装备与大型远洋渔业加工船等领域。
欧洲主流班轮公司此前曾表示,只有拥有充足熟练技工和稳定钢材供应的船厂才能满足其高端定制化需求。这直接体现在近期批量签署的跨年度框架合同中。
船舶制造属于典型的周期长、投资大行业。一批骨干企业加大自动化设备投入,在智能焊接与分段精度控制上实现了每小时产出效率的超一成长。钢材等原材料成本短期出现的价格微调亦被有效的锁价策略所对冲,使得出口合同的利润率维持在公认的健康区间。与此同时,部分成熟设计已经获得主要国际船级社的联合认可,从而省去了订单推进过程中的重复审批环节。
这种能力的集中释放间接影响了其他国家。原本由韩国船厂占据主导的中型薄膜型液化天然气船市场,眼下已有一定比例的订单倾向于中国。一位从业逾二十年的技术经理指出,设计的模块化标准化与码头周期的严格把控,是获得稳健客户复购率的关键原因。
从根本上看,差异化技术路径和精密成本规划形成了动态的竞争边界。前者更难在短期内被复制。
需要留意的是,接单高潮带来的不仅是订单增长,背后更考验供应链要素协同水平。部分核心设备的进口件供货周期仍然处于不定期紧张态势,国内替代部件的实际磨合效果需在实船航行积累数据之后才能得出明确对比。围绕船型复杂度的爬坡,多家企业补充招聘数字化设计与物联网应用的相关研发人员。综合这些既有支撑与潜在短板看,中国造船外贸的上升通道还存在不小的扩展空间。
