
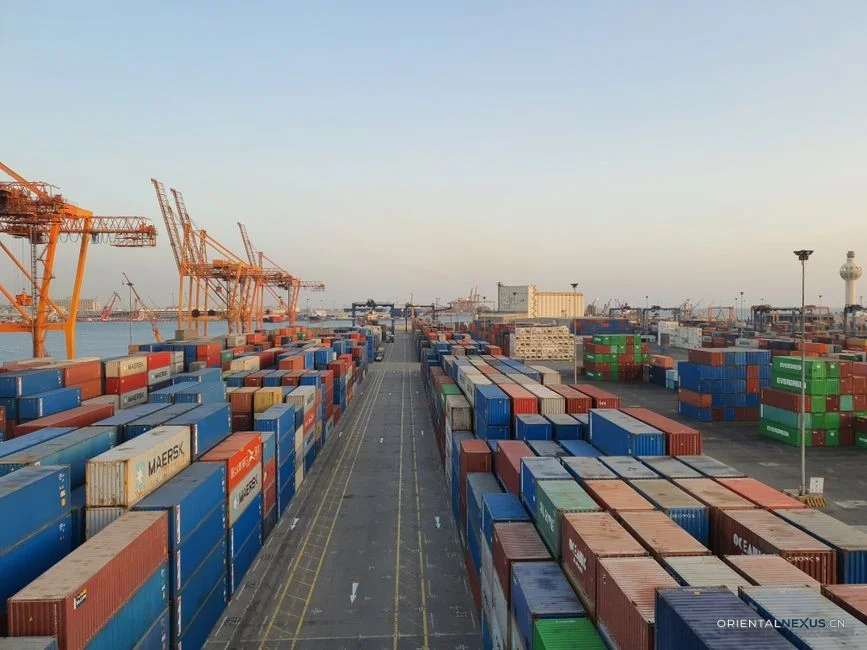
11月以来,全球贸易格局持续演变,但中国出口板块展现出显著的适应能力与增长韧性。与上月相比,部分传统劳动密集型产品出口增速有所放缓,而高附加值的机电产品及新能源相关设备则成为拉动整体出口上行的核心引擎。最新周度数据显示,11月前两周中国货物贸易出口总值较去年同期增长约6.8%,这一增幅较上月同期小幅扩大,表明外部需求在年末仍保持一定热度。
在地理方向上,对东盟和拉丁美洲的出口成为本月亮点。与这些区域的贸易额实现了两位数增长,其中中间品和成套设备的出货量贡献最为突出。值得注意的是,近期集成电路出口单价攀升,带动相关产品出口金额增速远超数量增速,反映出产品附加值的有效提升。与此同时,受欧洲市场冬季能源储备需求推动,锂电池及光伏组件出口维持高位,月度出运量创下年内次高水平。
资本品与技术的出口溢出,正在重构中国制造在跨洲际供应链中的定位,这一结构性变化比单纯的订单增长更具长期意义。
在国内供给端,政策层面的通关便利化措施持续释放红利,企业整体出口节奏保持平稳。中小企业通过线上展会与跨境数字平台开拓的新客户订单,占本月新增订单总额的比例已超过三成。进口方面,原材料进口量稳定增加,反映了国内生产活动对上游资源的旺盛需求,这也间接保障了下游出口产成品供应的连续性。
面对日益复杂的国际航运环境,出口企业在合规管理及汇率风险管理上投入了更多精力。行业整体备货周期略有缩短,转为“以单定产”的高弹性运营模式。
从短期订单排期看,欧美传统消费旺季的补库需求将支撑11月下旬的出货量保持高位,避免了往年同期可能出现的季末疲软现象。
随着年度收官临近,多地出口产业集群正在加速整合供应链资源,利用数字化工具降低仓储与物流损耗。在全球性产能调整的大背景下,凭借快速响应与成本控制能力,中国外贸出口在年底最终结算中或将继续交出稳健答卷。
