
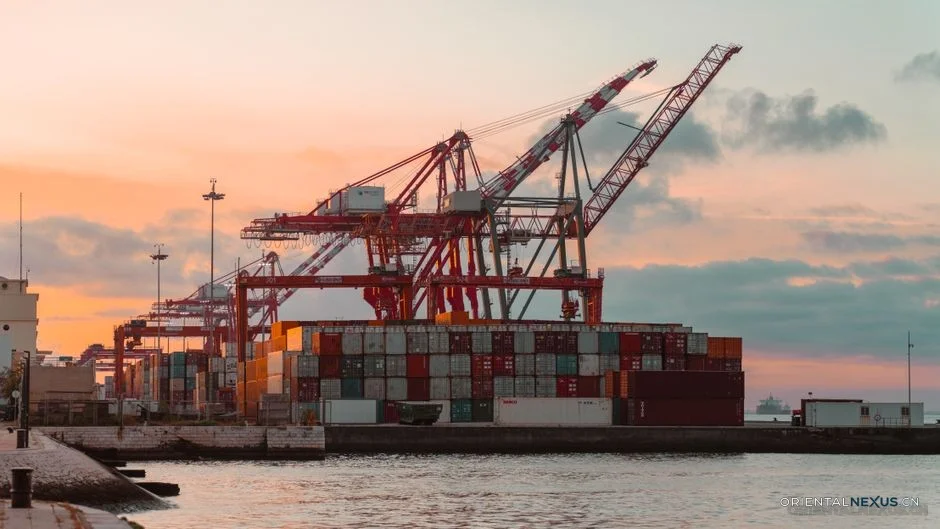
进入本月,全球制造业采购经理人指数连续两月站上荣枯线,欧美主要经济体库存去化接近尾声,补库需求集中释放。这一轮海外补库周期与国内供应链韧性形成共振,机电产品出口同比增速较上月扩大2.3个百分点,单月出口金额突破1.2万亿元,创近13个月新高。从港口高频数据看,主要集装箱枢纽吞吐量环比回升6.8%,其中通往东南亚与拉美航线的舱位利用率已升至九成以上。
从产品结构观察,自动数据处理设备及其零部件出口同比增长14.6%,通用机械设备出口增速同步攀升至11.2%。值得关注的是,新能源汽车相关配套产业链出口表现尤为亮眼,锂离子电池与电机控制器合计出口额同比增长27.4%,对整体出口增量的贡献率首次突破三成。民营企业继续保持第一大经营主体地位,出口占比提升至65.3%,较去年同期提高2.1个百分点。
这一轮补库并非简单的周期性反弹,而是海外客户在供应链多元化布局下,对中国制造性价比与交付效率的再度确认。
区域贸易格局同步发生微妙调整。对东盟出口同比增长12.8%,连续四个月保持双位数增长;对拉美市场出口增速亦达到9.7%,其中巴西、墨西哥两国贡献了区域增量的七成以上。与此同时,对欧盟出口增速回升至4.5%,结束了此前连续三个月的负增长态势,家电与船舶类产品成为拉动对欧出口修复的主要力量。
从先行指标看,新出口订单指数连续三个月环比上升,且本月涨幅较前值扩大0.7个百分点。出口企业平均产能利用率达到78.6%,环比回升3.2个百分点,其中中小型制造企业订单排产周期已延长至45天以上。航运市场方面,中国出口集装箱运价指数周环比上涨4.1%,美西与欧洲航线运价涨幅居前,反映出短期出货需求依然旺盛。
出口结构的持续优化,正从单纯的规模扩张转向高附加值环节的深度渗透,这一转变在机电产品领域体现得尤为明显。
展望未来数周,海外补库周期的持续性仍将取决于终端消费复苏节奏与利率环境变化。但就当前数据而言,出口动能已形成稳固的回升通道,产业链上下游景气度正向传导,预计下月出口增速有望维持在当前水平附近,全年出口规模将保持稳健增长态势。
