
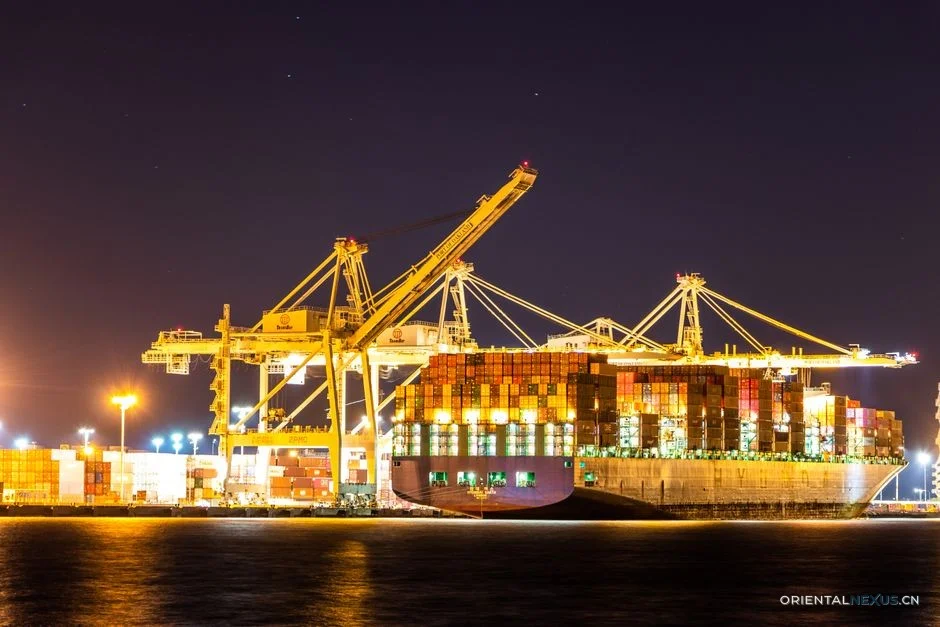
进入本自然周,全球多个主要消费市场的零售商与制造商同步加快了补库存步伐。受欧美年终促销季备货提前以及东南亚基建项目集中动工的双重拉动,中国沿海主要港口出港集装箱量环比出现明显攀升。最新船运调度信息显示,仅本周前四个工作日,主要远洋航线的新增舱位预订量就较上周同期提升了12.6%,其中发往北美西海岸与欧洲鹿特丹的航次满载率已连续三天维持在95%以上。
从出口产品结构观察,本轮订单放量呈现出显著的“高附加值化”特征。机电设备与汽车零部件类目表现尤为突出,本周该类商品的新签订单金额占到全部出口成交总额的41.3%,较上月同期提高了近7个百分点。一家位于宁波的精密阀门制造商向记者透露,其面向德国工业客户的定制化产品生产线目前已排产至下月中旬,近期不得不将部分常规订单转包给协同工厂以消化新增需求。这种由单一产品出口向系统解决方案交付的转变,正在成为拉动出口均价上行的核心动力。
与此同时,新兴市场的外贸通道也呈现出新的活力。中欧班列本周发运量创下近三个月来的单周新高,其中运往波兰马拉舍维奇站的电子产品专列占比超过六成。值得注意的是,跨境电商包裹通过“海外仓”模式前置备货的比重显著增加,这使得单笔订单金额有所摊薄,但周转效率提升了近30%。一位物流行业资深从业者分析认为,这种碎片化订单的集聚效应正在重构传统外贸的履约链条。
当前外贸的回暖并非普遍性的数量扩张,而是由高附加值商品与高效供应链共同驱动的结构性增长,这一趋势在年内仍将延续。
从运价端反馈来看,本周波罗的海干散货运价指数中针对灵便型船只的租金报价单日上调了2.8%,显示散杂货与设备类物资的运输需求正在同步走强。尽管部分航线仍面临运力调配的短期波动,但港口作业效率整体平稳,未出现大面积滞港现象。随着海外渠道库存逐步去化至健康水位,业内普遍认为,由补库行为带来的出口动能有望在接下来的交付周期内持续释放。
本轮出口景气度的回升,叠加人民币汇率在近期维持相对稳定,为外贸企业提供了较为舒适的结汇窗口。从接单节奏看,长单比例有所上升,表明买卖双方对后续贸易环境的预期趋于乐观。出口产业链上,从上游原材料供应商到中游制造工厂,再到下游货代与航运企业,整体开工负荷均处于年内高位区间,这为三季度末及四季度的外贸数据奠定了稳固的量价基础。
